อัปเดตล่าสุด: ตุลาคม 2569
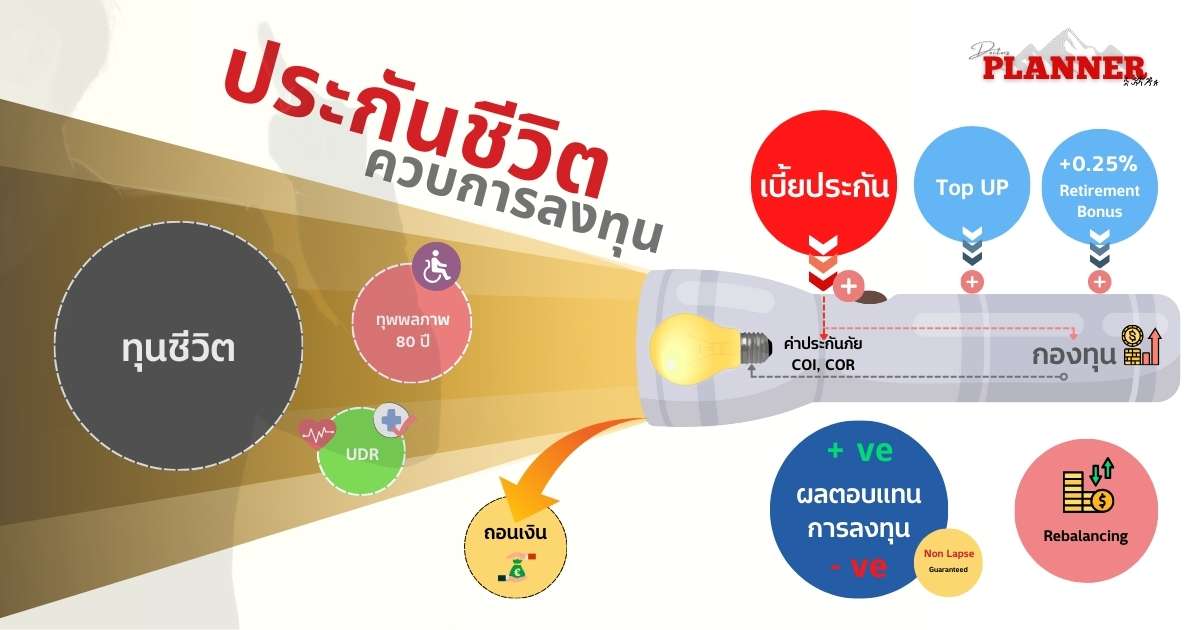
ประกันชีวิตควบการลงทุน หรือ Unit-linked คือกรมธรรม์ประกันชีวิตที่ให้ทั้ง ความคุ้มครอง และ โอกาสรับผลตอบแทนจากกองทุนรวม ในเล่มเดียว เปรียบได้กับ “แบตเตอรี่” ที่ชาร์จพลังจากเบี้ยประกันและผลตอบแทนการลงทุน แล้วค่อย ๆ ปล่อยพลังออกมาจ่ายค่าความคุ้มครองทุกเดือน
สรุปสั้น ๆ
- เบี้ยถูกแบ่งเป็นค่าใช้จ่าย ค่าการประกันภัย และส่วนที่ซื้อหน่วยลงทุน แสดงให้เห็นชัดเจน
- ปรับเพิ่ม/ลดทุนประกันตามช่วงชีวิตได้ในเล่มเดียว หยุดพักส่งเบี้ยได้ถ้ามูลค่ากองทุนพอ
- ผลตอบแทน ไม่การันตี ถ้ามูลค่ากองทุนไม่พอจ่ายค่าการประกันภัย ความคุ้มครองอาจสิ้นสุด
เบี้ยประกันไปไหนบ้าง (ค่าใช้จ่าย 4 ส่วน)
- ค่าใช้จ่ายในการดำเนินการประกันภัย หักจากเบี้ยที่ชำระ (รวมค่าบำเหน็จ) ปีแรก ๆ จะสูง แล้วลดลงในปีต่อไป
- ค่าธรรมเนียมการบริหารกรมธรรม์ หักรายเดือนโดยขายหน่วยลงทุนอัตโนมัติ
- ค่าการประกันภัย (Cost of Insurance: COI) ค่าความคุ้มครองชีวิตตามจำนวนเงินเสี่ยงภัย และสัญญาเพิ่มเติมที่แนบ คิดตามอายุ
- เงินลงทุนในกองทุน ผลตอบแทนขึ้นกับกองทุนที่เลือก
ไม่ต้องตกใจถ้าสิ้นปีแรกมูลค่ากองทุนเหลือราวครึ่งหนึ่งของเบี้ยที่จ่าย ส่วนใหญ่เป็นค่าใช้จ่ายปีแรกที่สูง ซึ่งประกันแบบอื่นก็มีเช่นกัน เพียงแต่ Unit-linked แสดงให้เห็นอย่างโปร่งใส
จุดเด่นของประกันควบการลงทุน
- โปร่งใส เห็นค่าใช้จ่ายทุกส่วน
- ยืดหยุ่น ปรับทุนประกันชีวิตขึ้นลงได้ หยุดพักชำระเบี้ยได้เมื่อมูลค่ากองทุนพอ
- มีโอกาสได้ผลตอบแทนสูงกว่า ประกันแบบดั้งเดิม เพราะเราเลือกกองทุนได้เอง (ต้องรับความเสี่ยงเอง)
- ถอนมูลค่ากองทุนออกมาใช้ได้ โดยไม่ต้องกู้กรมธรรม์ และความคุ้มครองยังอยู่ ถ้ามูลค่าคงเหลือพอ
ปรับทุนประกันตามช่วงชีวิต
คำถามที่ช่วยแบ่งสัดส่วนได้ดีคือ “ถ้าวันนี้เราเป็นอะไรไป คนข้างหลังจะลำบากแค่ไหน” ส่วนนั้นคือทุนประกันชีวิตที่ควรมี ที่เหลือจึงไปเป็นการลงทุน
- อายุ 20–30 ปี ยังไม่มีภาระ ตั้งทุนชีวิตต่ำ เน้นส่วนลงทุน
- อายุ 30–45 ปี มีครอบครัว ผ่อนบ้าน ผ่อนรถ เพิ่มทุนชีวิตให้พอกับภาระ (อาจต้องตรวจสุขภาพ)
- อายุ 50 ปีขึ้นไป หนี้หมด ลูกโต ลดทุนชีวิตลง ให้มูลค่ากองทุนเติบโตต่อเป็นเงินเกษียณ
ตัวอย่างสมมติ: ชายอายุ 25 ปี จ่ายเบี้ยปีละ 16,000 บาท (เดือนละประมาณ 1,333 บาท) เริ่มทุนชีวิต 1 ล้านบาท เพิ่มเป็น 2 ล้านบาทตอนอายุ 35 ปีเมื่อมีครอบครัว แล้วลดเหลือ 500,000 และ 300,000 บาทตอนอายุ 55 และ 60 ปี หยุดส่งเบี้ยที่อายุ 60 ปี ถ้าผลตอบแทนเฉลี่ย 5% ต่อปีตามสมมติฐาน จะมีมูลค่ากองทุนราว 1.4 ล้านบาทตอนอายุ 75 ปี (ผลตอบแทนจริงอาจสูงหรือต่ำกว่าสมมติฐาน)
ผลประโยชน์ 2 ส่วนที่ต้องแยกให้ออก
- ส่วนที่แน่นอน: ความคุ้มครองชีวิตตามทุนประกัน ตราบใดที่ยังหักค่าการประกันภัยได้ กรมธรรม์ยังมีผล
- ส่วนที่ไม่แน่นอน: กำไรหรือขาดทุนจากกองทุน กองที่ผลตอบแทนคาดหวังสูงก็ผันผวนสูง
ต่างจากประกันสะสมทรัพย์หรือตลอดชีพ ที่บริษัทรับความเสี่ยงการลงทุนและระบุเงินคืนไว้แน่นอน ประกันควบการลงทุนให้เราเลือกพอร์ตเอง จึงอาจได้ผลตอบแทนสูงกว่าหรือต่ำกว่าในระยะยาว
ประกันสุขภาพแบบหักจากหน่วยลงทุน (UDR)
หลายบริษัทมีสัญญาเพิ่มเติมประกันสุขภาพแบบ Unit Deduction Rider (UDR) คือใช้มูลค่าหน่วยลงทุนมาจ่ายค่าความคุ้มครองสุขภาพ จุดเด่นที่พบบ่อย:
- เบี้ยคงที่ตลอดสัญญา วางแผนง่าย
- บางแบบเปิดให้ประกันสุขภาพเหมาจ่ายตั้งแต่เด็กแรกเกิด ซึ่งแบบปกติอาจรับเมื่ออายุมากกว่านี้
- หยุดพักส่งเบี้ยได้โดยความคุ้มครองยังอยู่ ถ้ามูลค่ากองทุนพอ
- ข้อจำกัด: ปรับเปลี่ยนความคุ้มครองได้ยากกว่า และเบี้ยรวมสูงกว่าเมื่อเทียบรายงวด
ก่อนซื้อ ถามตัวเอง 5 ข้อ
- รับความผันผวนของกองทุนได้ไหม ถ้ามูลค่าลดลง 20–30% ในบางปี
- ตั้งใจส่งเบี้ยต่อเนื่องอย่างน้อย 10 ปีหรือไม่
- เข้าใจค่าใช้จ่ายแต่ละส่วนและการหักค่าการประกันภัยที่เพิ่มขึ้นตามอายุหรือยัง
- มีที่ปรึกษาช่วยทบทวนพอร์ตและทุนประกันทุกปีหรือไม่
- เข้าใจว่าสิทธิลดหย่อนภาษีได้เฉพาะส่วนที่เป็นค่าการประกันภัย ไม่ใช่เบี้ยทั้งหมด
บทความที่เกี่ยวข้อง
มีกรมธรรม์ควบการลงทุนอยู่แล้ว แต่ไม่แน่ใจว่าพอร์ตเหมาะไหม?
ส่งรายงานกรมธรรม์ล่าสุดมาทาง LINE: Doctor S Planner รับการทบทวนทุนประกันและพอร์ตกองทุนฟรี
บทความนี้เพื่อการศึกษาเบื้องต้น ไม่ใช่การเสนอขายผลิตภัณฑ์ใดโดยเฉพาะ ตัวเลขเป็นตัวอย่างสมมติ ไม่ใช่การรับประกันผลตอบแทน · ประกันชีวิตควบการลงทุนมีความเสี่ยงจากการลงทุน ผู้ลงทุนอาจได้รับเงินลงทุนคืนมากกว่าหรือน้อยกว่าเงินลงทุนเริ่มแรก ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจลงทุน · ผู้ซื้อประกันควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
